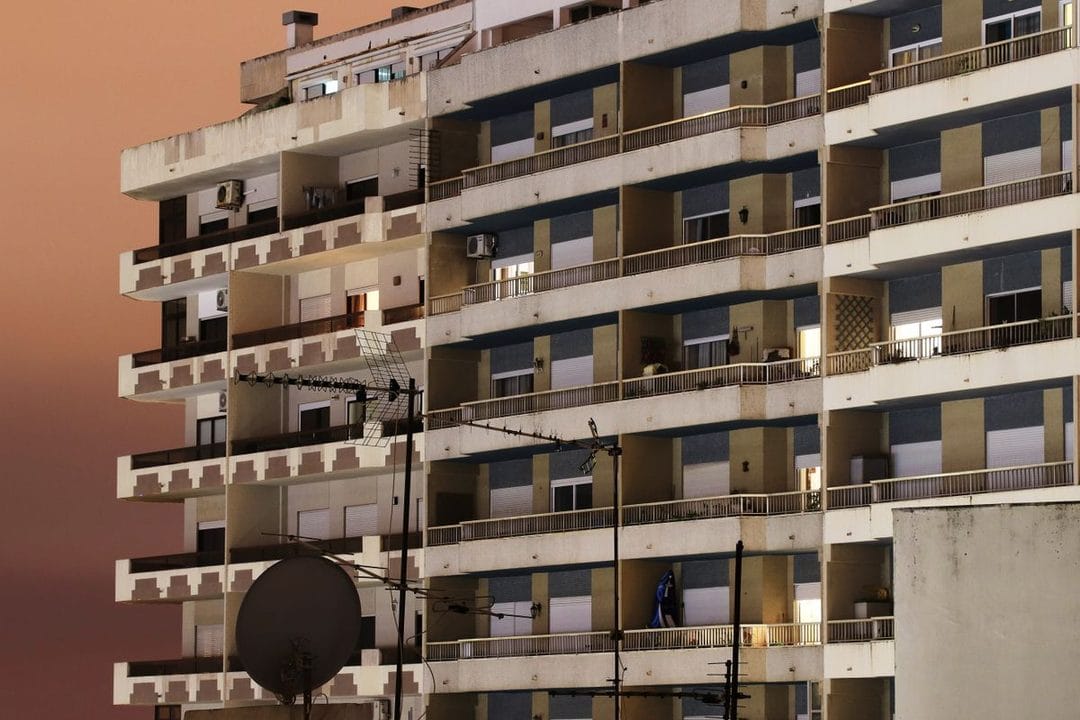
Visitou o apartamento em setembro, gostou da luz da sala às cinco da tarde e já imaginou os móveis encostados àquela parede. O prédio tem trinta anos, o elevador range um pouco mas funciona, e o preço por metro quadrado parece justo para a zona. O que quase ninguém pergunta nesta fase — nem o comprador, nem por vezes o próprio mediador — é uma coisa simples: há dinheiro guardado para quando o telhado precisar de obra, ou o edifício vive quota a quota, sem qualquer almofada financeira?
Essa conta chama-se fundo comum de reserva e a lei portuguesa obriga todos os condomínios a tê-la. Na prática, porém, uma fatia considerável dos prédios mais antigos nunca a constituiu como deveria, e é o comprador de boa-fé — não o vendedor, não o antigo administrador — quem acaba a pagar a diferença assim que a fachada começa a descascar ou o elevador exige uma modernização de vinte mil euros.
O que diz mesmo a lei
O fundo comum de reserva está previsto no artigo 4.º do Decreto-Lei n.º 268/94, de 25 de outubro, atualizado pela Lei n.º 8/2022, de 10 de janeiro, que reformou boa parte do regime da propriedade horizontal. A regra central é curta: cada condómino contribui com, pelo menos, 10% da sua quota-parte nas restantes despesas do condomínio, e esse valor tem de ficar depositado numa conta bancária exclusiva, em nome do condomínio — nunca misturada com a conta corrente que paga a água das partes comuns ou o salário da empresa de limpeza.
Onde este dinheiro pode e não pode ser gasto é o ponto que mais gera confusão entre proprietários, e a lei é bastante específica nesse aspeto. O fundo cobre obras de conservação que beneficiam todo o edifício: pintura de fachada, manutenção ou substituição de elevador, impermeabilização de telhado, reparação de canalizações comuns, entre outras despesas extraordinárias não cobertas pelo seguro multirriscos. Não serve para pagar a fatura da eletricidade das partes comuns, não serve para a limpeza mensal e, sobretudo, não pode ser desviado para obras dentro de uma fração autónoma — nem que seja a do próprio administrador. Também não pode financiar um jardim novo se este nunca existiu, nem cobrir uma multa por obras ilegais feitas por um condómino individual. A distinção parece óbvia no papel, mas em assembleias mal geridas confunde-se com frequência o dinheiro do fundo com o saldo de tesouraria corrente, e é aí que surgem as maiores discussões entre vizinhos. Quando isso acontece, o administrador tem a obrigação legal de manter registos separados e apresentá-los sempre que um condómino os solicite.
Quanto deveria estar guardado — e porque raramente chega
O cálculo, em teoria, é simples. Pegue no orçamento anual do condomínio, aplique os 10% mínimos e depois multiplique pela permilagem da fração em causa. Um prédio com um orçamento anual de 8.000 euros deveria acumular pelo menos 800 euros por ano no fundo de reserva; um proprietário com uma fração de 60 permilagens contribuiria, nesse caso, com 48 euros anuais — um valor que, ao fim de dez anos, ainda ficaria muito aquém do custo real de substituir um elevador ou de refazer uma cobertura em terraço.
É exatamente aqui que está o problema, e poucos artigos sobre o tema o dizem com esta clareza: os 10% são um mínimo legal, não uma estimativa técnica de quanto custa manter um edifício. Um estudo de conservação a longo prazo, feito por um técnico habilitado, costuma apontar para valores bem mais altos em prédios com mais de vinte e cinco anos — sobretudo se têm elevador, telhado inclinado ou fachada em pedra que precisa de limpeza e rejuntamento periódicos. Na prática, a maioria das assembleias nunca chega a discutir esse estudo, aprova o mínimo legal por comodidade e só sente o problema quando surge a primeira obra grande a sério.
Os documentos que tem de pedir antes de assinar o CPCV
Comprar um apartamento sem olhar às contas do condomínio é como comprar um carro sem abrir o capot. Antes de avançar para o contrato-promessa, peça ao vendedor — ou, se ele hesitar, diretamente ao administrador — os seguintes elementos:
- Atas das últimas três a cinco assembleias de condóminos, onde ficam registadas deliberações sobre obras, aumentos de quota e eventuais quotizações extraordinárias.
- Extrato bancário atualizado da conta do fundo comum de reserva, não apenas o valor total do condomínio.
- Certidão de não dívida da fração que está a comprar, porque em Portugal as dívidas de condomínio acompanham a fração e não a pessoa.
- Se existir, o plano de manutenção a longo prazo elaborado por técnico, ou pelo menos um orçamento recente para obras previstas — fachada, telhado, elevador.
Não aceite um "está tudo bem, pode confiar" do administrador ou do vendedor sem ver o extrato bancário. Já vi promessas de venda cair — e com razão — depois de o comprador descobrir, na última ata, uma deliberação para obra de fachada de 40.000 euros com quotização extraordinária a arrancar dali a dois meses.
Sinais de alerta num edifício mais antigo
Prédios construídos antes de meados dos anos 2000 merecem atenção redobrada, sobretudo porque muitos foram constituídos antes de a fiscalização sobre o fundo de reserva se tornar mais rigorosa. Preste atenção a fachadas com fissuras visíveis, infiltrações no último piso, elevadores com mais de vinte anos sem modernização e garagens com humidade persistente — todos sinais de que uma obra grande está a chegar, com ou sem fundo para a pagar.
Outro indício relevante é a frequência das assembleias extraordinárias. Um condomínio que convoca reuniões fora do calendário habitual, duas ou três vezes por ano, normalmente está a lidar com um problema financeiro ou estrutural que a assembleia ordinária não resolveu. Pergunte diretamente ao administrador o motivo dessas convocatórias — a resposta diz mais sobre o estado real do prédio do que qualquer fotografia tirada na visita.
Um número concreto pesa mais do que qualquer aviso genérico, por isso aqui ficam preços reais e verificáveis junto de empresas de manutenção. A modernização de um elevador de um prédio de cinco pisos em Portugal ronda tipicamente os 15.000 a 25.000 euros, consoante a marca e se é preciso substituir a cabina inteira ou apenas o quadro elétrico. Já uma intervenção de fachada com reboco, pintura e eventual isolamento térmico costuma variar entre 40 e 70 euros por metro quadrado de área exterior. Num prédio médio de dez frações, isso facilmente ultrapassa os 35.000 euros no total. Divida esse valor pela sua permilagem e vai perceber porque é que um fundo de reserva mal dimensionado se transforma, de um momento para o outro, numa fatura que ninguém queria pagar em dezembro. E se ainda por cima o prédio tiver garagem subterrânea com infiltrações, some mais uns milhares à conta — a impermeabilização de uma caixa de escadas ou de um piso enterrado raramente sai por menos de 8.000 euros.
E se o prédio for recente?
Prédios construídos ou reconstituídos em regime de propriedade horizontal depois de 2022 partem, em teoria, de uma base mais sólida — a Lei n.º 8/2022 já é a norma de referência desde a escritura de constituição, e muitos administradores profissionais aplicam o mínimo de 10% desde o primeiro ano. Ainda assim, não presuma nada: peça sempre o extrato, porque um prédio novo com fundo mal gerido é tão arriscado como um prédio antigo com fundo inexistente. A idade do edifício é um indício, não uma garantia.
Se o fundo estiver vazio, o que fazer
A lei não prevê qualquer sanção automática para o condomínio que nunca constituiu o fundo comum de reserva, o que na prática significa que a inação sai barata a curto prazo e cara a médio prazo. Isso não deve travar a compra por si só — muitos edifícios sem fundo consolidado continuam a ser boas oportunidades, sobretudo em zonas do interior onde os preços ainda compensam a margem de risco. Mas deve pesar diretamente na negociação do preço.
Se as atas revelarem obras estruturais previstas nos próximos dois ou três anos e o fundo estiver a zero, negoceie um desconto equivalente à sua quota-parte estimada dessa despesa, ou peça ao vendedor que assuma o pagamento da primeira quotização extraordinária antes da escritura. Evite fechar negócio apenas com a promessa verbal de que "a obra ainda não está decidida" — se já consta de uma ata aprovada em assembleia, a obrigação de pagar transfere-se para si no dia em que passa a ser condómino, independentemente de quem morava lá quando a decisão foi tomada.
Setembro e outubro são meses em que muitos condomínios em Portugal realizam assembleias extraordinárias, justamente para aprovar orçamentos e intervenções antes do inverno — mais uma razão para pedir a ata mais recente antes de fechar negócio, e não depois.